I har måske et registreret økonomisystem og føler jer dækket ind. Så kommer en app til kvitteringer, en kobling til banken eller et lagerprogram, fordi det sparer bogholderen for tastearbejde. Erhvervsstyrelsen regner en kombination af et registreret system og en tredjepartsapplikation med til de ikke-registrerede systemer, og for dem hæfter virksomheden selv. En tredjepartsapplikation er et program fra en anden udbyder, der er koblet på systemet. Hvor grænsen går for netop jeres app, må revisor vurdere. Spørgsmålet her er, hvem der opdager, at appen findes, og hvem der tager sagen op, før nogen udefra gør det.
Hvad reglerne siger
Efter bogføringslovens § 16, stk. 2, skal systemet være registreret efter § 20 eller opfylde § 15. Er systemet registreret, hæfter udbyderen. Er det ikke, hæfter virksomheden, og Erhvervsstyrelsen skriver, at det også gælder tredjepartsapplikationer.
Hvilke tilføjelser der præcis tæller med, skal I have afklaret for jeres egen opsætning. Appens navn eller leverandørens salgsmateriale giver ikke svaret. Saml oplysningerne, og lad revisor vurdere dem.
Her gemmer tilføjelserne sig
Bogføringen er sjældent ét program. De tilføjelser, I skal lede efter, ligner tit noget andet end bogføring:
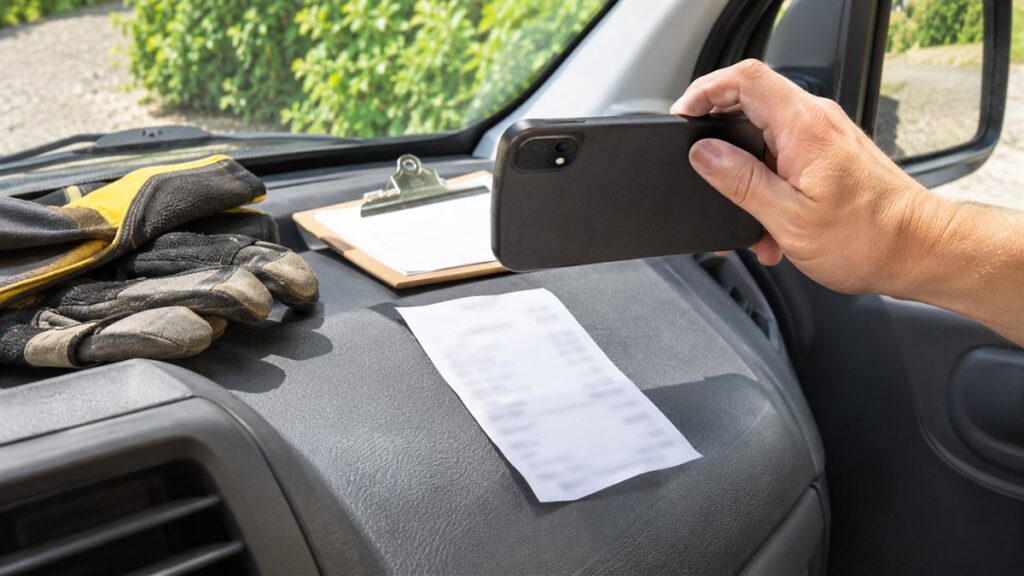
- Udlæg. En app, hvor medarbejderne fotograferer kvitteringer, som derefter ryger ind på kontoen.
- Bank. En kobling, der henter posteringer eller sender betalinger.
- Lager. Et program, der opdaterer varer og sender tal til regnskabet.
- Andre tillæg. Fakturering fra et fagsystem, webshoppen, løn, tidsregistrering eller et regneark med en makro, der indlæser tal.
Fælles for dem er, at de sjældent er købt af den, der har ansvaret for bogføringen. En afdelingsleder har fundet dem, leverandøren har foreslået dem, eller de er slået til i en butik inde i selve systemet. Derfor står de sjældent på nogen liste. Og når to programmer holder op med at tale sammen, er det samme spørgsmål om ejerskab, der dukker op, se integrationer mellem systemerne.
Sådan finder I dem
Start med tre kilder, der hver viser noget forskelligt. Fakturaerne viser, hvad I betaler for. Systemets egen liste over tilsluttede programmer viser, hvad der faktisk sender data. Bogholderen og de medarbejdere, der arbejder i systemet, ved, hvad de bruger i det daglige. Tilsammen giver de et godt billede, og afvigelserne mellem dem er ofte det mest interessante. Et licensgennemsyn afslører tit den samme slags glemte abonnementer, se licensoverblik.
For hver tilføjelse skriver I fire oplysninger ned: hvad den gør, hvilken vej data løber, hvem der købte den, og hvem hos jer der bruger den. Det er nok til at gå videre.
Hvem der vurderer
Arbejdet deler sig i fire led, og det holder bedst, hvis hvert led har sit navn på.
- Den eksterne IT-chef eller systemejeren laver listen og spørger leverandørerne.
- Leverandøren af hovedsystemet og af appen svarer skriftligt på, hvordan koblingen virker, og hvad de selv vil stå inde for.
- Revisor vurderer, hvad kombinationen betyder for jer.
- Direktionen beslutter, hvad der skal ske, og skriver det ned.
Det er det sidste led, der ofte mangler. Bliver svaret, at I hæfter selv, så er det en ledelsesbeslutning at blive stående, ligesom det er en beslutning at ændre noget.
Tre veje, hvis svaret er ubehageligt
Viser det sig, at kombinationen gør jeres opsætning ikke-registreret, har I i hovedtræk tre muligheder.
- Fjern appen, hvis den giver mindre, end den koster i ansvar og arbejde.
- Find funktionen et andet sted, fx inde i det registrerede system. Vælg først, når I har fået bekræftet, at løsningen holder.
- Bliv ved og tag ansvaret på jer. Så skal kravene til ikke-registrerede systemer opfyldes og dokumenteres, herunder sikkerhedskopien, e-faktura, SAF-T, bankafstemning og bruger- og adgangsstyring. SAF-T er et fast format til udtræk af bogføringsdata. Fra myndighedens side kan der komme krav om en revisorerklæring eller et påbud om at skifte til et registreret system.
Vejen afhænger af, hvor meget appen betyder for arbejdsgangen. En tilføjelse, som hele logistikken hviler på, fjerner man ikke på en eftermiddag. Sæt den på listen som et projekt, og giv det en dato.
En enkel regel for fremtiden
Det holder sjældent at rydde op én gang. Nye apps kommer til, fordi folk gerne vil gøre arbejdet lettere, og det skal de have lov til. Indfør derfor en kort regel: alt, der skal kobles på bogføringen, går forbi ejeren først. Ejeren spørger leverandøren og revisor og noterer svaret. Det tager ikke lang tid og kan indgå i jeres almindelige valg af nyt system.
Det gør I nu
Bed bogholderen og den, der har adgang til indstillingerne, om at trække listen over tilsluttede programmer i denne uge. Sammenhold den med fakturaerne. Send listen til leverandøren af hovedsystemet med spørgsmålet om, hvad koblingerne betyder for registreringen, og læg svaret for revisor. Når svaret foreligger, tager direktionen stilling til de tre veje.
Det skal I lade være med
- At slå nye koblinger til, fordi det er ét klik · det ene klik kan flytte hæftelsen.
- At spørge appens sælger, om den er i orden · brug svaret som oplysning, og lad revisor vurdere.
- At lade listen ligge hos en enkelt medarbejder · den skal have en ejer, der følger den.
Det skal I kræve af den eksterne
- ☐ En komplet liste over tilføjelser med dataflow og bruger.
- ☐ Skriftlige svar fra leverandørerne, samlet ét sted.
- ☐ Et notat til revisor, der er til at læse.
- ☐ Et forslag til, hvad der skal fjernes, flyttes eller beholdes.
- ☐ En indkøbsregel, som medarbejderne kan forstå.
Kilder
- Erhvervsstyrelsen: Ikke-registrerede digitale bogføringssystemer: kombinationer med tredjepartsapplikationer og virksomhedens hæftelse.
- Lov nr. 700 af 24. maj 2022 om bogføring: § 15, stk. 1, nr. 2, § 16, stk. 2, og § 20.
- Bekendtgørelse nr. 205/2024: § 4 og § 5.
Senest gennemgået: november 2026.
Næste skridt
Læs også: Systemejer · Integrationer mellem systemerne
→ Kontakt · Tlf. 70 13 63 23 · Ekstern IT-chef hos Nielco IT